Le Comité consultatif du secteur financier (CCSF) a rendu public, le 3 novembre 2026, son avis sur l’accès aux services bancaires des Français établis hors de France. Droit au compte, notification des clôtures, parcours numériques, pédagogie des justificatifs : les engagements sont nombreux.
L’avis, daté du 29 octobre 2026, conclut une mission confiée au CCSF par le ministre de l’Économie, par lettre du 22 mai 2026, soit quinze jours après le rejet par le Sénat de la proposition de loi n° 460 visant à garantir un accès effectif au compte bancaire pour les Françaises et Français établis hors de France, de Mélanie Vogel et Mathilde Ollivier. Le groupe de travail, réuni à deux reprises, associait les autorités (ACPR, Banque de France, direction générale du Trésor, ministère de l’Europe et des Affaires étrangères), les établissements bancaires, des parlementaires des Français de l’étranger et des associations, dont Français du monde – ADFE.
Il s’appuie sur trois matériaux : une consultation en ligne (11 557 réponses entre le 10 juillet et le 4 septembre 2026), un échantillon de saisines des médiateurs bancaires et un échantillon de dossiers de droit au compte (DAC) traités par la Banque de France.
Le communiqué de presse et l’avis complet sont en ligne sur le site de la Banque de France.
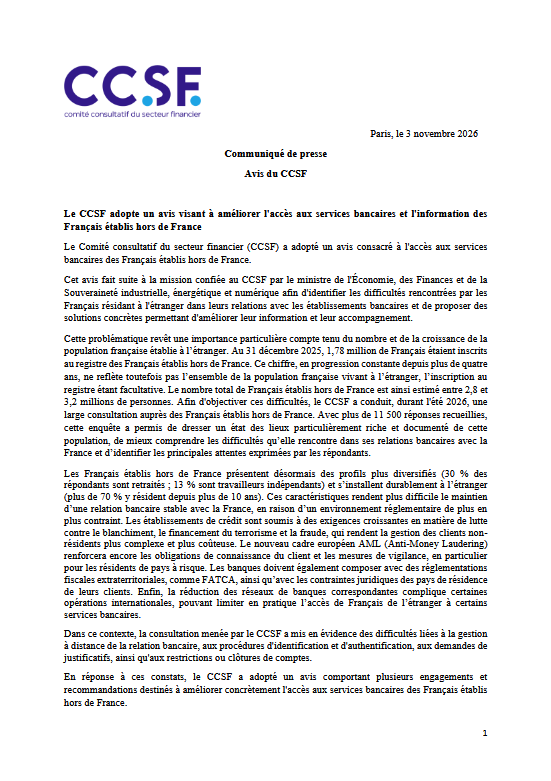
Communiqué de presse
Avis complet
Ce que révèle la consultation
Les répondants sont des Français durablement installés : 70 % vivent hors de France depuis plus de dix ans ou depuis l’enfance, 30 % sont retraités et 13 % travailleurs indépendants. Les principaux enseignements :
-
- 70 % ont conservé un compte de dépôt en France ; 49 % l’utilisent comme compte principal, 47 % quasiment jamais.
- 63 % déclarent au moins une difficulté avec leur banque française liée à leur situation de résident à l’étranger. Pour 63 % d’entre eux, elle a duré plus d’un an.
- Nature des difficultés (part des mentions) : accès numérique 22,1 % (authentification forte, espace client, courrier postal), demandes de justificatifs 21,7 %, restrictions ou clôtures 15 %, paiements 13 %, ouverture de compte 12 %. Le CCSF en déduit que les points de friction tiennent moins à l’accès initial qu’à la gestion à distance de la relation.
- 24 % ont vu leur compte français clôturé (6 % au début de l’expatriation, 18 % en cours de résidence). Parmi eux, 29 % déclarent n’avoir reçu aucune information et 27 % n’ont été informés que par courrier postal.
- 79 % ne connaissent pas le droit au compte. Parmi les 206 répondants qui l’ont utilisé, 44 % déclarent qu’il a abouti à l’ouverture d’un compte.
- Parmi les répondants confrontés à une difficulté, 55 % n’ont engagé aucune démarche ; parmi ceux qui en ont engagé, 64 % estiment qu’elle n’a pas résolu le problème.
Côté médiateurs, 71 saisines ont émané de Français de l’étranger en 2025, soit 0,002 % de la population concernée contre 0,09 % pour l’ensemble des Français. Les établissements, sollicités par la présidente du CCSF, n’observent pas de surreprésentation systématique des Français de l’étranger parmi les clôtures à leur initiative : les taux sont, selon les banques, proches, légèrement supérieurs ou inférieurs à ceux des résidents. Aucun chiffre n’est publié à l’appui.
Les engagements : qui fait quoi, et quand
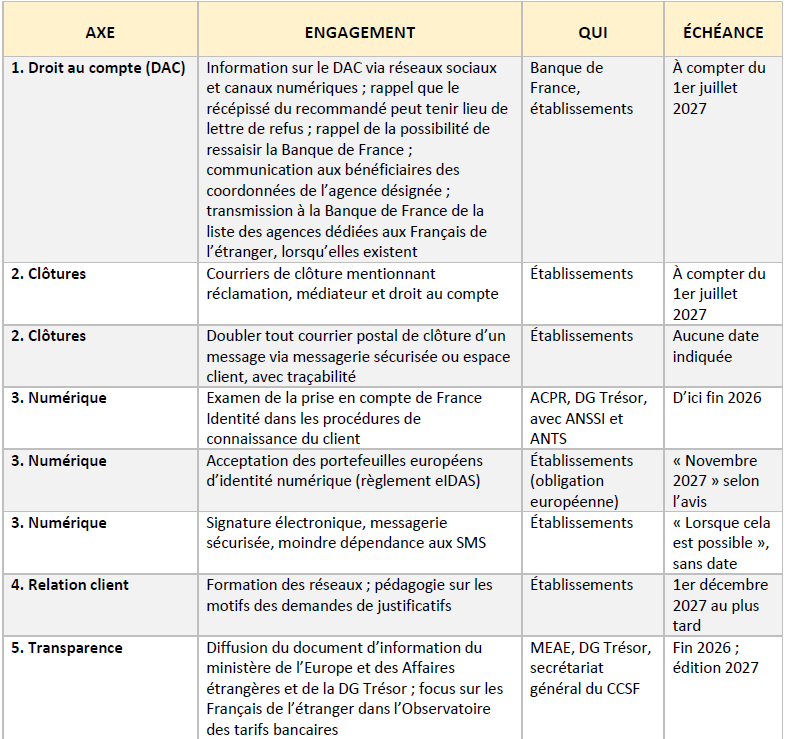
Un bilan de la mise en œuvre est annoncé « après sa mise en place effective ».
L’avis consigne aussi deux précisions de l’ACPR. D’une part, aucune disposition du Code monétaire et financier n’impose la clôture automatique d’un compte du seul fait que son titulaire réside à l’étranger ; les banques apprécient chaque situation selon une approche par les risques. D’autre part, la réglementation anti-blanchiment n’interdit ni l’ouverture ni le maintien d’un compte pour une personne domiciliée à l’étranger, n’impose ni adresse postale en France ni type précis de justificatif de domicile ; un document officiel du pays de résidence peut être pris en considération (annexe 4). Ces rappels sont utiles dans le dialogue avec un conseiller, mais chaque établissement reste libre de fixer ses propres procédures.
Ce que l’avis ne retient pas
-
- Le préavis de quatre mois. Le Comité a examiné l’idée de passer de deux à quatre mois pour certaines clôtures à l’initiative de la banque. L’ACPR et la DG Trésor ont fait valoir des difficultés significatives (lutte contre le blanchiment, contraintes juridiques d’États tiers, coûts). Le rapporteur de la commission des finances du Sénat, Michel Canévet, avait avancé des objections voisines en avril.
- L’ouverture à distance et le numéro de téléphone. Ouvrir un compte à distance est la demande la plus fréquente de l’enquête (11,98 % des réponses à la question ouverte), et l’obligation d’un numéro français pour recevoir les codes d’authentification est citée comme un obstacle majeur. L’avis se limite à encourager l’identification à distance et à réduire la dépendance aux SMS « lorsque cela est possible ».
- La contrainte. Les banques « s’engagent » : il s’agit d’engagements de place, sans sanction ni suivi public chiffré annoncé.